Elevation Tertiom rachète l’EHPAD L’OASIS en Martinique
La SCPI Elevation Tertiom finalise l’acquisition de l’EHPAD L’OASIS à Fort-de-France (Martinique). Cette opération signe son entrée sur le marché médico-social et étoffe la diversification de son portefeuille.
La transaction se distingue par une situation locative sécurisée, avec un bail ferme et une occupation totale, ainsi que par des paramètres financiers précis.
Une première acquisition dans le secteur médico-social
Avec l’intégration de L’OASIS, Elevation Tertiom réalise son premier investissement dans le médico-social.
Cet actif introduit une nouvelle classe d’investissement au sein de la SCPI et soutient sa diversification sectorielle, alors que la société de gestion poursuit une stratégie axée sur les actifs tertiaires et les économies ultramarines.
Implanté sur les hauteurs de Fort-de-France, l’établissement profite d’une vue dégagée sur la baie et la mer des Caraïbes.
Principales données communiquées :
Caractéristique | Donnée |
|---|---|
SCPI | Elevation Tertiom |
Actif acquis | EHPAD L'OASIS |
Localisation | Fort-de-France, Martinique |
Secteur | Médico-social |
Occupation | 100 % loué |
Ferme de 10 ans | |
Loyer annuel | 380 000 € HT hors charges |
Prix d'acquisition | 3,65 M€ net vendeur |
Taux de rendement brut à l'acquisition | 10,4 % |
Exploitant | Opérateur privé |
Implantation de l'exploitant en Martinique | Plus de 20 ans |
Cette acquisition intervient dans une phase de croissance pour la SCPI. D’après son bulletin du T2 2026, Elevation Tertiom a poursuivi le déploiement de sa collecte pour atteindre une capitalisation de 48,6 M€ au 30 juin 2026, avec une collecte nette trimestrielle supérieure à 8 M€.
Un EHPAD 100 % loué avec un bail ferme de 10 ans
Au closing, L’OASIS est intégralement loué dans le cadre d’un bail ferme de 10 ans. Ces éléments clarifient la visibilité locative de l’actif à son entrée au patrimoine de la SCPI : présence d’un locataire en place et engagement contractuel sur une durée définie.
Le loyer annuel communiqué s’élève à 380 000 € HT hors charges.
La pleine occupation, la durée ferme et le montant du loyer constituent les repères locatifs majeurs de cette première acquisition médico-sociale.
Sur le plan de l’analyse immobilière, un immeuble totalement loué offre en principe une meilleure lisibilité qu’un actif partiellement vacant. Cette lisibilité dépend toutefois de la solidité financière de l’exploitant, de sa capacité à honorer le bail et de la pérennité de son activité.
Un prix d'acquisition net vendeur de 3,65 M€
L’établissement a été acquis pour un prix net vendeur de 3,65 M€. Sur cette base, le taux de rendement brut à l’acquisition ressort à 10,4 %, calculé comme suit : 380 000 / 3 650 000 × 100 ≈ 10,4 %.
Ce ratio se rapporte exclusivement aux conditions d’achat de l’immeuble.
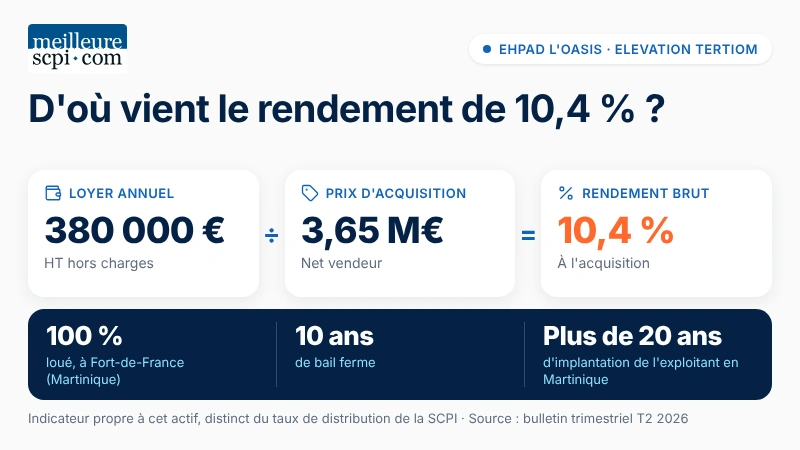
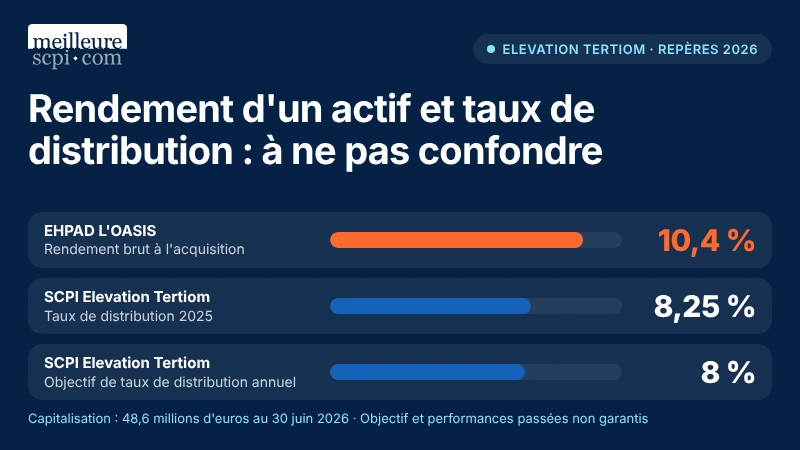
Le 10,4 % ne doit pas être confondu avec le taux de distribution ni avec la performance globale d’Elevation Tertiom. Il exprime le rendement immobilier brut de l’actif à l’achat, avant prise en compte des frais, fiscalité, charges non récupérables, travaux, coûts de financement éventuels et paramètres de gestion propres à la SCPI.
Il convient donc d’éviter d’assimiler le rendement brut d’un immeuble au taux de distribution servi aux associés. Ce dernier dépend des loyers encaissés, des charges et frais de gestion, de l’usage des réserves et du nombre de parts en circulation.
Pour mémoire, Elevation Tertiom a affiché un taux de distribution de 8,25 % au titre de 2025, avec un objectif non garanti de 8 % par an.
Un EHPAD exploité par un acteur privé implanté en Martinique
L’exploitation de L’OASIS est assurée par un opérateur privé présent en Martinique depuis plus de 20 ans.
Ce gestionnaire bénéficie d’une expérience reconnue sur ce segment. Son ancrage local est un élément important, révélateur d’une présence durable sur le territoire.
Dans une approche SCPI appliquée à un établissement médico-social, l’analyse ne s’arrête pas au bâti. Elle intègre notamment :
- l’exploitant et son modèle économique ;
- son track-record et sa solidité financière ;
- la durée du bail et ses clauses ;
- les mécanismes d’indexation et de renouvellement du loyer.
Le secteur médico-social, une nouvelle diversification pour la SCPI
Cette acquisition permet à Elevation Tertiom d’intégrer pour la première fois le médico-social à son patrimoine.
Elle renforce la diversification du portefeuille via un actif de typologie inédite à Fort-de-France, en complément des investissements déjà réalisés dans l’éducation, la santé, les bureaux et les commerces.
La diversification sectorielle limite la dépendance à un seul marché, sans effacer les risques propres à chaque classe d’actifs. Dans le médico-social, la performance immobilière dépend étroitement de la capacité de l’exploitant à opérer, à respecter la réglementation et à payer les loyers.
Au T2 2026, la santé et l’éducation représentaient ensemble 56 % de la valeur vénale du patrimoine d’Elevation Tertiom, contre 42 % pour les bureaux et 2 % pour les commerces.
Une implantation cohérente avec la stratégie ultramarine
L’achat de L’OASIS s’inscrit dans la stratégie géographique de la SCPI, tournée vers les territoires ultramarins. En 2025, Elevation Tertiom a renforcé sa présence en Martinique et en Nouvelle-Calédonie, après d’autres investissements outre-mer.
La Martinique est un marché insulaire spécifique, marqué par une offre foncière limitée et des besoins soutenus dans les services, notamment la santé et l’accompagnement des seniors.
Située à Fort-de-France, l’implantation bénéficie de la principale zone urbaine et administrative de l’île. Pour un établissement médico-social, la proximité des services, du tissu médical et des transports peut être un atout, même si la qualité d’un investissement ne se juge pas à la seule localisation.
L’exposition ultramarine comporte des risques spécifiques :
- profondeur de marché plus limitée ;
- nombre restreint d’acquéreurs potentiels ;
- coûts de construction et de maintenance potentiellement plus élevés ;
- contraintes logistiques liées à l’insularité.
Ces paramètres doivent être mis en regard du rendement attendu, de la durée du bail et de la qualité de l’exploitant.
Une opération à distinguer de la performance globale de la SCPI
Le rendement brut de 10,4 % est un indicateur propre à l’acquisition de L’OASIS et ne préjuge pas de la performance future de la SCPI.
La performance globale dépend notamment :
- du taux d’occupation du patrimoine ;
- de l’encaissement effectif des loyers ;
- de l’évolution des charges immobilières ;
- des frais de gestion et coûts d’acquisition ;
- de la valorisation des immeubles ;
- de la collecte et du rythme d’investissement ;
- de la situation des locataires et exploitants ;
- du contexte économique et immobilier des zones ciblées.
Les documents d’information rappellent que les objectifs de distribution ne sont pas garantis. Pour mémoire, l’objectif annuel communiqué est de 8 %, tandis que le taux de distribution 2025 ressortait à 8,25 %.
Il importe donc de différencier rendement immobilier brut et taux de distribution : le premier mesure la rentabilité locative théorique à l’achat d’un actif, le second reflète le revenu distribué par la SCPI rapporté au prix de souscription, selon la réglementation en vigueur.
Les points de vigilance pour les associés
L’opération présente plusieurs atouts : un actif pleinement loué, un bail ferme de 10 ans, un rendement brut de 10,4 % et un exploitant privé établi de longue date en Martinique.
Les investisseurs doivent toutefois distinguer ces éléments des risques inhérents aux parts de SCPI. Le capital n’est pas garanti, la liquidité des parts peut être limitée et la distribution varie selon les résultats.
L’analyse doit aussi s’attarder sur les clauses du bail, parmi lesquelles :
- les modalités d’indexation ;
- la répartition des travaux bailleur/locataire ;
- les conditions de renouvellement ;
- les garanties de l’exploitant ;
- les effets d’une défaillance ou d’un arrêt d’activité ;
- les modalités de restitution en fin de bail.
Il est recommandé de consulter les documents réglementaires et commerciaux de la SCPI avant toute décision.
L'EHPAD L'OASIS renforce la diversification d'Elevation Tertiom
Avec L’OASIS, Elevation Tertiom intègre pour la première fois le médico-social à son portefeuille.
Cette opération accroît la diversification via un actif d’une nouvelle typologie situé à Fort-de-France.
Elle conjugue une dimension immobilière (intégration au patrimoine de la SCPI) et une exploitation portée par un opérateur privé expérimenté en Martinique.
Elevation Tertiom poursuit ainsi trois axes :
- l’élargissement de ses secteurs d’investissement ;
- le renforcement de son ancrage ultramarin ;
- la recherche d’actifs offrant visibilité locative et rendement brut élevé.
Conclusion
L’acquisition de L’OASIS acte l’entrée d’Elevation Tertiom dans le médico-social et soutient la diversification de son patrimoine avec un établissement positionné sur les hauteurs de Fort-de-France.
Loué à 100 % via un bail ferme de 10 ans, l’actif génère 380 000 € HT hors charges par an. Acquis 3,65 M€ net vendeur, il dégage un rendement brut à l’achat de 10,4 %.
La robustesse de l’investissement dépendra néanmoins de la capacité de l’exploitant à maintenir son activité et ses engagements locatifs, ainsi que de l’évolution globale du patrimoine et des résultats de la SCPI.
Les performances passées ne préjugent pas des performances futures.
À retenir
- Entrée d’Elevation Tertiom dans le médico-social via L’OASIS, actif 100 % loué à Fort-de-France.
- Bail ferme 10 ans, loyer de 380 000 € HT et rendement brut à l’acquisition de 10,4 %, à ne pas confondre avec le taux de distribution.
- Exploitant privé présent en Martinique depuis plus de 20 ans, facteur clé de visibilité locative et de risque.
- Opération en ligne avec la stratégie ultramarine et la diversification sectorielle (santé, éducation, bureaux, commerces).
- Les associés doivent intégrer les risques SCPI (capital, liquidité, clauses de bail) et consulter la documentation avant d’investir.
Sources
- Bulletins trimestriels d’information d’Elevation Tertiom (T2 2026, T4 2025).
- Documents réglementaires et rapports annuels de la société de gestion.
- Analyses des marchés ultramarins et du médico-social.
- Données sectorielles publiées par meilleurescpi.com et autres plateformes spécialisées.
Conseil de l'expert
Avant d’investir pour l’exposition au médico-social ultramarin, replacez cette opération dans votre allocation globale : confrontez le rendement visé au risque locatif de l’exploitant, à la liquidité des parts et à votre horizon de placement. Diversifiez entre plusieurs SCPI et zones, et appuyez-vous sur les bulletins et rapports pour suivre dans le temps l’occupation, la collecte et la politique de distribution.