Urban Pierre n°7 : SCPI de déficit foncier de nouvelle vague et offre de parts sponsors
Septième millésime de la série Urban Pierre, la SCPI Urban Pierre n°7 cible des immeubles anciens au coeur des villes, à réhabiliter puis à louer. Ouverte le 1er septembre 2026, elle propose à titre temporaire un prix de souscription de 475 € par part (contre 500 € en tarif classique). Cette offre de parts sponsors court jusqu'au 16 novembre 2026, ou jusqu'à consommation de l'enveloppe dédiée.
Le véhicule vise en priorité les contribuables fortement imposés disposant déjà de revenus fonciers. En échange d'un avantage fiscal potentiellement notable, l'investisseur accepte une durée de détention longue, l'absence de revenus au démarrage et un risque élevé de perte en capital.
L'essentiel à retenir
- Typologie : SCPI fiscale de déficit foncier à capital fixe.
- Gestionnaire : Urban Premium.
- Visa AMF : n° 26-21 (31 juillet 2026).
- Cap : achat et rénovation d'immeubles anciens majoritairement résidentiels dans de grandes métropoles régionales.
- Travaux visés : env. 54 % de la souscription, ventilés sur 2026 et 2027.
- Prix standard : 500 € la part.
- Prix sponsors : 475 € la part jusqu'au 16 novembre 2026, dans la limite de 2,4 M€.
- Minimum : 10 parts.
- Risque SRI : 6/7.
- Horizon recommandé : 16 ans.
- Dernier prix acquéreur : 475 € (au 1er septembre 2026).
- Capitalisation au 25/09/2026 : 0,76 M€.
- Nombre de parts : 1 789.
- État : indiquée fermée à la souscription au 25/09/2026 (base MeilleureSCPI.com).
Précision utile : la documentation commerciale annonce une période de souscription jusqu'au 30 juin 2027 (sauf clôture anticipée), alors que la base consultée au 25 septembre 2026 signale Urban Pierre n°7 fermée. Avant toute décision, il faut vérifier les conditions en vigueur dans les documents contractuels et auprès de la société de gestion.
Une SCPI dédiée à la rénovation des centres-villes
Urban Pierre n°7 reprend la stratégie historique d'Urban Premium sur les SCPI de déficit foncier : acquérir des immeubles anciens (principalement d'habitation) en hypercentre, mener des travaux lourds, puis louer.
Le portefeuille cible des agglomérations présentant :
- une bonne desserte ferroviaire (TGV notamment) ;
- un tissu économique diversifié ;
- une demande locative avérée ;
- des dynamiques démographiques positives ;
- des politiques actives de revitalisation des centres.
La sélection s'appuie notamment sur des données Insee (population, chômage, part de locataires, vacance, revenus médians), la profondeur du marché locatif et la qualité des emplacements.
Principes d'investissement annoncés :
- actifs ciblés le plus souvent < 10 M€ par opération ;
- commerces de pied d'immeuble admis, avec un plafond de 30 % pour les locaux non d'habitation ;
- durée moyenne de travaux estimée à 18 mois par actif ;
- pilotage de chantier avec assistance à maîtrise d'ouvrage ;
- location minimale des immeubles rénovés pendant 3 ans ;
- endettement limité à 10 % de la valeur comptable.
Ces actifs n'étant pas immédiatement générateurs de loyers, la performance dépendra de la capacité d'Urban Premium à acheter au bon prix, maîtriser les coûts et délais, recommercialiser les logements puis arbitrer dans de bonnes conditions.
Le parcours d'Urban Pierre n°6
Urban Pierre n°7 s'inscrit dans une lignée déjà éprouvée. Urban Pierre n°6 a ouvert en juin 2022 à 500 € par part.
Au 30/09/2025, Urban Pierre n°6 faisait état d'environ :
- 49 M€ de collecte ;
- 150 logements ;
- 12 immeubles ;
- 1 243 associés.
Ces éléments attestent d'une stratégie déployée à l'échelle sur le millésime précédent, sans constituer pour autant une garantie pour Urban Pierre n°7 : chaque SCPI fiscale a son propre rythme d'investissement, ses actifs, ses coûts de travaux et ses conditions de liquidation.
La comparaison doit donc privilégier la qualité des acquisitions, la tenue des budgets et plannings, la vacance et les perspectives de cession.
Le mécanisme du déficit foncier en SCPI
Le déficit foncier permet de déduire certaines dépenses supportées sur des biens loués nus. Dans une SCPI de déficit foncier, la société réalise les travaux éligibles et attribue à chaque associé sa quote-part fiscale en proportion des parts détenues.
Ordre d'imputation :
- imputation prioritaire sur les revenus fonciers existants ;
- puis, le solde éventuel sur le revenu global dans la limite de 10 700 € par an (hors intérêts d'emprunt) ;
- le surplus restant se reporte sur les revenus fonciers des 10 années suivantes.
Les dépenses retenues doivent correspondre à des travaux d'entretien, de réparation ou d'amélioration. Les travaux de construction, reconstruction ou agrandissement ne relèvent pas du régime de droit commun du déficit foncier.
Une quote-part de travaux cible à 54 %
Pour Urban Pierre n°7, la quote-part visée ressort à environ 54 % du montant souscrit, découpée de la manière suivante :
- 27 % au titre de 2026 ;
- 27 % au titre de 2027.
Ce phasage permet d'étaler l'effet fiscal sur deux exercices. Il demeure indicatif : il dépendra des acquisitions, du calendrier des chantiers et de la nature exacte des dépenses.
Le déficit foncier de droit commun n'entre pas dans le plafonnement global des niches fiscales de 10 000 € par an, à la différence de nombreuses réductions d'impôt.
Pour autant, l'imputation sur le revenu global reste bornée par le plafond annuel, et l'intérêt économique dépend étroitement de la situation fiscale du souscripteur.
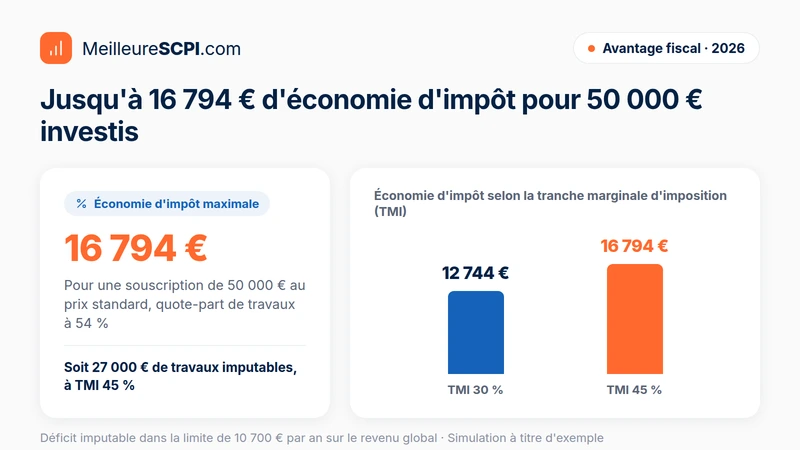
Exemple d'impact fiscal
Hypothèse d'un investisseur déclarant 20 000 € de revenus fonciers existants.
| Tarif standard | Parts sponsors | |
| Souscription | 50 000 € | 47 500 € |
| Travaux à 54 % | 27 000 € | 25 650 € |
| Économie (TMI 30 %) | 12 744 € | 12 107 € |
| Économie (TMI 45 %) | 16 794 € | 15 954 € |
| Taux d'économie / souscription | 25,5 % | 25,5 % |
| Effort net (TMI 30 %) | 37 256 € | 35 393 € |
Ces calculs agrègent impôt sur le revenu et prélèvements sociaux, sous réserve que les revenus fonciers existants absorbent le déficit.
Si les revenus fonciers sont insuffisants, seule la fraction imputable au revenu global (plafond de 10 700 € par an) produit un effet immédiat sur ce revenu. L'économie liée aux prélèvements sociaux diffère alors, voire disparaît sur la partie non imputée à des revenus fonciers.
Urban Pierre n°7 s'adresse donc surtout à un investisseur :
- percevant déjà des loyers imposables ;
- situé en tranche marginale de 30 % ou 45 % ;
- acceptant un horizon long ;
- n'ayant pas besoin de revenus à court terme.
Les parts sponsors : une remise de 25 € par part
Au lancement, le prix de la part est fixé à 475 € (vs 500 € en standard). La remise de 25 € s'applique sur la commission de souscription.
Détail communiqué :
- valeur nominale : 425 € ;
- frais d'acquisition immobilière : 15 € ;
- commission de souscription : 35 € en sponsors, contre 60 € en standard.
À patrimoine égal, le souscripteur sponsor détient la même quote-part d'actifs qu'un investisseur à 500 €. La différence provient des frais d'entrée.
Conditions d'accès :
- jusqu'au 16 novembre 2026 ;
- ou jusqu'à l'épuisement d'une enveloppe de 2,4 M€ (prime d'émission incluse) ;
- attribution selon l'ordre de réception.
À l'issue de la fenêtre promotionnelle, le prix repasse en principe à 500 € (sous réserve d'actualisations documentaires).
Au 25/09/2026, la base indique un dernier prix acquéreur de 475 €, un prix de retrait de 427,50 € et une capitalisation de 0,76 M€. Le prix de retrait, inférieur au prix de souscription, reflète notamment les frais d'entrée et ne constitue pas une valeur garantie de revente.
Un calendrier d'investissement long
Le déroulé d'Urban Pierre n°7 se fait par étapes.
| Période | Étape |
| 1er septembre 2026 | Ouverture des souscriptions et démarrage des parts sponsors |
| 16 novembre 2026 | Fin prévue de l'offre sponsors (ou plus tôt si enveloppe épuisée) |
| 2026-2027 | Acquisitions et travaux |
| 30 juin 2027 | Clôture prévisionnelle des souscriptions (sauf clôture anticipée) |
| 2e semestre 2028 | Premiers loyers attendus |
| 2e semestre 2029 | Premiers acomptes sur dividendes envisagés |
| Vers 2041 | Arbitrages, liquidation et dissolution envisagés |
L'absence de flux au début est structurante : durant environ 30 à 36 mois, les produits proviendraient surtout des intérêts sur la trésorerie non investie. Les loyers ne démarreraient qu'après acquisitions, travaux et relocation.
En cas d'emprunt, l'épargnant doit assumer les premières échéances sans distribution, ce qui peut tendre la trésorerie du foyer.
Le risque lié à la collecte minimale
Comme toute SCPI récente, Urban Pierre n°7 doit atteindre un seuil minimal de collecte pour poursuivre son activité.
La documentation fixe ce seuil à 15 % du capital statutaire maximum, soit 2 026 549 € hors prime d'émission, à réaliser dans l'année suivant l'ouverture. À défaut, une dissolution pourrait être prononcée, avec remboursement des associés selon les modalités juridiques.
Une garantie bancaire de 3 216 385 €, émise par Arkéa Banque, est prévue pour couvrir ce cas de figure.
Cette garantie ne supprime pas les risques d'investissement (baisse de valeur, surcoûts, vacance, moins-value à la liquidation, etc.).
Les frais à prendre en compte
Principaux frais annoncés :
| Type de frais | Montant |
| Commission de souscription (standard) | 12 % TTC, soit 60 € par part |
| Commission de souscription (sponsors) | 35 € par part |
| Commission de gestion | 12 % TTC des loyers HT encaissés et des produits financiers nets |
| Suivi/pilotage des travaux | 2,88 % TTC du montant des travaux |
| Cession d'actifs immobiliers | 0,60 % TTI du prix de vente |
| Marché secondaire (cession de parts) | 4,8 % TTI + 5 % de droits d'enregistrement à la charge de l'acheteur |
Selon le DIC des parts sponsors, l'incidence des coûts serait d'environ 1,98 % par an sur 16 ans.
Les frais d'entrée ne constituent pas un rendement : ils rémunèrent la collecte et la commercialisation, et expliquent l'écart entre prix de souscription et prix de retrait.
Une durée de détention difficilement compressible
L'horizon conseillé est de 16 ans, temps nécessaire pour :
- acquérir ;
- rénover ;
- louer ;
- respecter la période de détention ;
- revendre ;
- distribuer le produit de liquidation.
La conservation des parts conditionne également le maintien de l'avantage fiscal. Une revente trop précoce peut remettre en cause les déductions obtenues.
Le marché secondaire est souvent peu liquide. L'acheteur d'une part ancienne ne bénéficie pas nécessairement des déductions liées aux travaux supportés par le premier souscripteur, ce qui réduit l'attrait des parts en revente.
Il faut considérer cette SCPI comme un placement immobilisé jusqu'à la liquidation, et non comme une épargne disponible.
Un produit classé 6 sur 7 en risque
Le DIC positionne Urban Pierre n°7 au niveau 6/7 sur l'échelle SRI, traduisant notamment :
- le risque de perte en capital ;
- la cyclicité du marché immobilier ;
- le risque de liquidité ;
- les risques de dépassement de budget et de délai ;
- la vacance ;
- un risque de cession inférieure aux hypothèses ;
- l'absence de garantie sur distributions et capital.
Scénarios de performance (hors avantage fiscal) sur 16 ans :
- défavorable : env. −1,99 %/an ;
- intermédiaire : env. +1,82 %/an ;
- favorable : env. +3,34 %/an.
Ces scénarios ne sont pas des prévisions ni des garanties, et ne reflètent pas la situation fiscale individuelle.
Une fiscalité de sortie à ne pas sous-estimer
L'avantage fiscal à l'entrée doit être mis en regard de la fiscalité à la sortie.
En règle générale, les travaux déduits au titre du déficit foncier ne majorent pas le prix de revient fiscal (sauf forfait 15 % sous conditions après 15 ans de détention).
Il peut ainsi exister une plus-value imposable même en cas de moins-value économique sur la revente des parts.
Illustration fournie par la gestion : une souscription à 50 000 € revendue 44 000 € après 15 ans pourrait supporter env. 5 089 € d'impôt sur la plus-value. En parts sponsors, env. 4 727 €.
Ces montants dépendent des textes, des valeurs de réalisation, de la durée de détention et de la situation personnelle. Ils montrent qu'une moins-value économique peut coexister avec un impôt sur la plus-value.
Les parts sont soumises à l'IFI
Les parts de SCPI sont prises en compte dans l'assiette IFI, selon les règles propres à chaque contribuable.
Au-delà du déficit foncier, il faut intégrer :
- l'impôt sur le revenu ;
- les prélèvements sociaux ;
- la fiscalité des plus-values ;
- l'IFI le cas échéant ;
- les enjeux successoraux et patrimoniaux.
Une analyse patrimoniale globale est recommandée avant toute souscription, surtout si le patrimoine immobilier est déjà conséquent.
Des liens capitalistiques encadrés
Urban Premium précise que son actionnaire Financière Bacalan détient aussi des participations dans des sociétés susceptibles d'intervenir pour la SCPI :
- CIR SAS, potentiellement pour les travaux ;
- France Pierre Patrimoine ;
- AGARIM, susceptibles de céder des immeubles à la SCPI.
Ces liens induisent des conflits d'intérêts potentiels, encadrés par :
- expertise indépendante avant tout achat auprès d'un vendeur lié ;
- mise en concurrence pour sélectionner les entreprises de travaux ;
- plafond de 20 % par apporteur d'affaires.
Ces garde-fous réduisent le risque de décisions insuffisamment documentées, sans dispenser de la lecture attentive de la note d'information et des règles de gouvernance.
Un objectif environnemental de niveau article 8
Urban Pierre n°7 est classée article 8 au sens du règlement SFDR.
Après travaux, la SCPI vise notamment :
- un DPE au minimum en classe D pour tous les logements ;
- au moins 50 % des logements en classe C ;
- l'exclusion du fioul pour les immeubles en pleine propriété ;
- a minima 15 % d'investissements dans des actifs considérés comme durables.
Il s'agit d'objectifs, non d'une garantie de performance énergétique. Leur atteinte dépendra de l'état initial des immeubles, de l'ampleur des travaux et de leur faisabilité technique et financière.
Le statut du bailleur privé Jeanbrun : dispositif créé, mais sans engagement d'Urban Premium
La note d'information mentionne le statut du bailleur privé (dispositif Jeanbrun / « Relance logement »), créé par l'article 47 de la loi de finances pour 2026 et entré en vigueur le 21 février 2026.
Ce régime prévoit, sous conditions, un amortissement déductible des revenus fonciers pour des logements loués nus en résidence principale, avec une fenêtre déclarée jusqu'au 31 décembre 2028.
À ne pas confondre avec le déficit foncier :
- le déficit foncier déduit des charges et travaux éligibles ;
- le statut Jeanbrun met en place un mécanisme d'amortissement ;
- conditions d'éligibilité, de location et plafonds spécifiques.
Urban Premium indique pouvoir étudier au cas par cas l'application du dispositif à des associés volontaires, sans s'engager à ce stade.
Il est donc prudent de fonder l'analyse sur le déficit foncier clairement documenté, sans compter un éventuel bénéfice futur lié au statut Jeanbrun.
Des incohérences documentaires à clarifier
Plusieurs divergences relevées entre documents commerciaux et réglementaires :
- fin des parts sponsors au 15/11/2026 dans le DIC, au 16/11/2026 dans la note d'info et la plaquette ;
- frais d'entrée sponsors à 7 % dans le DIC vs 7,368 % dans la plaquette ;
- dates de jouissance divergentes ;
- durée de vie à 15 ans dans les statuts vs 16 ans dans la note d'info et le DIC ;
- erreurs de date et incohérence dans un exemple TMI 45 % dans la plaquette.
Ces écarts doivent être corrigés/explicités avant toute souscription. En cas de conflit, se référer à la hiérarchie contractuelle et à la version remise au souscripteur.
Notre analyse
Urban Pierre n°7 a du sens pour l'investisseur souhaitant transformer une part de ses revenus fonciers imposables en charges déductibles, tout en s'exposant à un parc de logements anciens rénovés.
Atouts majeurs :
- stratégie immobilière claire ;
- expérience d'Urban Premium sur le déficit foncier ;
- quote-part de travaux cible de 54 % ;
- mécanisme fiscal hors plafonnement global des niches ;
- remise temporaire de 5 % via les parts sponsors ;
- ambitions de rénovation énergétique.
Points de vigilance :
- horizon de 16 ans ;
- pas de revenus sur les premières années ;
- risque SRI 6/7 ;
- liquidité réduite ;
- fiscalité de sortie potentiellement lourde ;
- sensibilité aux surcoûts et au cycle immobilier ;
- divergences documentaires.
Trois questions clés avant de souscrire :
- Avez-vous suffisamment de revenus fonciers ?
Sans eux, l'effet immédiat est moindre qu'indiqué dans les exemples. - Pouvez-vous immobiliser l'épargne jusqu'à la fin ?
Considérez les parts comme indisponibles, avec un démarrage de revenus seulement à partir de 2029 selon le calendrier. - Avez-vous chiffré la fiscalité de sortie ?
L'économie initiale ne présage ni la récupération du capital, ni la plus-value nette à la liquidation.
Urban Pierre n°7 peut s'intégrer à une stratégie patrimoniale diversifiée pour un contribuable fortement imposé, déjà bailleur et peu sensible à la liquidité. Elle n'est pas adaptée à qui recherche un revenu immédiat, une garantie en capital ou une sortie aisée.
Avertissement : l'investissement en parts de SCPI de déficit foncier comporte un risque de perte en capital, un risque de liquidité élevé et un rendement non garanti. La durée de placement conseillée est de 16 ans. Les avantages fiscaux dépendent de la situation personnelle et peuvent évoluer. Les scénarios de performance ne sont pas des garanties. Lisez attentivement la note d'information, les statuts, le DIC et le bulletin de souscription avant tout engagement.
Cet article en 30 secondes
- Urban Pierre n°7 permet de déduire jusqu'à 54 % de travaux de vos revenus fonciers si vous êtes fortement imposé et déjà bailleur.
- Anticipez 30 à 36 mois sans loyers ni dividendes : ne comptez pas sur des revenus immédiats.
- Intégrez un verrouillage de 16 ans et une liquidité faible : envisagez ce placement comme immobilisé jusqu'à la liquidation.
- Calculez la fiscalité de sortie : une plus-value imposable peut exister malgré une moins-value économique.
- Vérifiez les documents contractuels à jour : dates, frais et conditions peuvent diverger des supports marketing.
À retenir
Urban Pierre n°7 est une SCPI de déficit foncier pensée pour les investisseurs imposés sur des revenus fonciers et capables d'immobiliser leur capital 16 ans. La quote-part de travaux visée (54 %) optimise la fiscalité hors plafonnement global des niches, au prix d'un risque élevé, d'une absence de revenus au départ et d'une liquidité limitée. La performance nette dépendra autant de votre fiscalité que de l'exécution d'Urban Premium (achats, chantiers, relocations, cessions). Avant de souscrire, mesurez l'impact de la fiscalité de sortie et contrôlez la dernière version des documents contractuels.
Sources
- Documentation commerciale et note d'information Urban Pierre n°7.
- Document d'informations clés (DIC) Urban Pierre n°7 – parts sponsors.
- Statuts et bulletin de souscription Urban Pierre n°7.
- Données Urban Pierre n°7 – base MeilleureSCPI.com (source Rock-n-Data), extraction au 25/09/2026.
- Loi de finances 2026 – article 47 (statut du bailleur privé / dispositif Jeanbrun).
Conseil de l'expert
Avant d'entrer sur Urban Pierre n°7, réalisez un audit précis de vos revenus fonciers, de votre trésorerie et de votre horizon de vie (projets, retraite, transmission). L'objectif n'est pas seulement de réduire l'impôt cette année, mais de vérifier votre capacité à supporter 16 ans de blocage, une fiscalité de sortie parfois lourde et un scénario de moins-value. Faites modéliser plusieurs cas (avec/sans emprunt, changements de TMI) par un conseiller en gestion de patrimoine indépendant avant de vous engager.