SCPI et stratégie d’allocation immobilière : quatre décennies de performances passées au crible
Entre le 31 décembre 1985 et le 31 décembre 2025, les SCPI affichent un taux de rentabilité interne (TRI) annualisé de 7,1 %. Sur ces quarante ans, elles se situent derrière les actions, le logement parisien, les foncières cotées et les OPCI, mais devancent l’assurance-vie en euros, l’or, les obligations et le Livret A.
Cette trajectoire s’inscrit dans une alternance de cycles économiques, financiers et immobiliers. Désinflation, détente des taux, crises boursières, choc sanitaire, retour de l’inflation et conditions de financement plus strictes ont successivement pesé sur la valorisation des actifs. Dans ce contexte, la place de l’immobilier dans une allocation patrimoniale dépend de multiples critères : rendement, risque, liquidité, véhicule d’investissement et durée de détention.
Quatre décennies de mutations économiques et immobilières
La séquence 1985-2025 recouvre plusieurs ruptures majeures. Elle s’ouvre avec la désinflation post-choc Volcker, se prolonge avec la dérégulation financière, la crise immobilière du début des années 1990, l’éclatement de la bulle internet, la crise financière mondiale de 2008 et une longue phase de taux exceptionnellement bas.
Ces changements ont nourri la financiarisation des économies et la progression des valorisations des actifs réels et financiers. L’abondance de liquidités et la baisse structurelle du coût du capital ont porté les marchés durant plusieurs décennies.
Le tournant de 2020 marque un nouveau régime. La crise sanitaire, l’arrêt partiel de l’économie, des politiques monétaires et budgétaires inédites, les déséquilibres offre-demande, la guerre en Ukraine, la crise énergétique européenne et la remontée rapide des taux ont reconfiguré les conditions de marché.
Le retour de l’inflation et des taux réels positifs a frappé les obligations, les actifs cotés et certaines classes d’actifs immobiliers. Les produits monétaires ont regagné en attrait tandis que des ajustements de valorisations ont eu lieu dans l’immobilier, accentuant les écarts de performances entre segments.
La logistique, les bureaux, les commerces, l’hôtellerie et le logement n’ont pas réagi de façon homogène aux mutations économiques et aux changements d’usage. Les comportements diffèrent aussi selon le mode de détention : SCPI, OPCI, foncières cotées ou immobilier direct.
Un cadrage par le TRI et la performance totale
La comparaison s’appuie d’abord sur le taux de rentabilité interne annualisé (TRI). Cet indicateur intègre revenus, valeurs de sortie et frais initiaux, permettant de confronter différentes catégories de placements sur une même durée.
Une seconde lecture retient la performance globale annualisée, ou « total return », combinant variation de valeur et revenus nets. Elle est rapprochée de la volatilité pour analyser le couple rendement-risque.
Quelques précisions méthodologiques s’imposent :
- Les performances de l’immobilier direct s’appuient sur des valeurs d’expertise, induisant un lissage et un décalage temporel possibles.
- Les actifs cotés et financiers sont majoritairement valorisés à partir de prix de marché observés.
- L’indice IEIF OPCI Grand Public est mobilisé depuis sa création en 2008 ; les périodes antérieures reposent sur une simulation de portefeuille composite.
- L’édition 2026 intègre les fonds forestiers France via l’indice IEIF-ASSFOR.
- L’hôtellerie France est couverte sur la base d’un historique disponible depuis 2016.
Ces différences limitent les comparaisons strictement équivalentes entre actifs cotés, immobilier direct et véhicules immobiliers non cotés, mais elles éclairent le comportement de chaque placement au fil des cycles.
Un TRI de 7,1 % pour les SCPI sur 40 ans
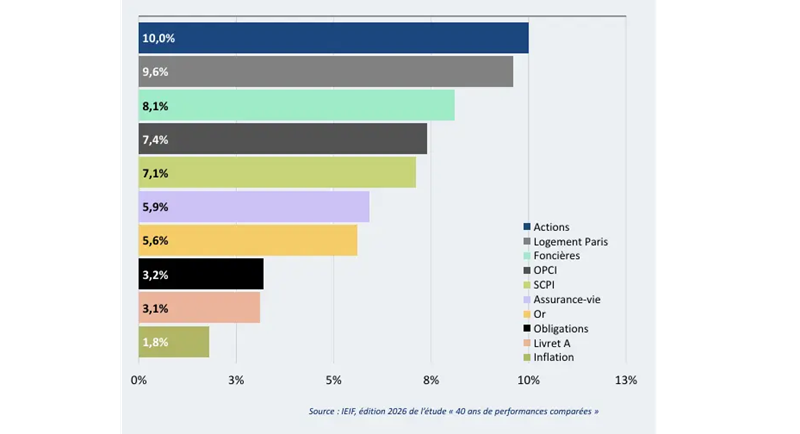
Du 31 décembre 1985 au 31 décembre 2025, les actions dominent avec un TRI annualisé de 10,0 %. Elles ont traversé le krach de 1987, la bulle internet, la crise financière de 2008, la crise sanitaire et le choc de taux.
Le logement parisien suit avec 9,6 %, porté par une demande structurellement soutenue, une offre contrainte et la hausse des valeurs dans un contexte de baisse des taux.
L’immobilier d’investissement indirect complète le podium. Les foncières cotées atteignent 8,1 %, les OPCI 7,4 % et les SCPI 7,1 %.
Les placements plus défensifs affichent des résultats moindres. L’assurance-vie en euros ressort à 5,9 %, l’or à 5,6 %, les obligations à 3,2 % et le Livret A à 3,1 %. L’inflation moyenne s’établit à 1,8 %.
Placement | TRI annualisé (40 ans) |
|---|---|
Actions | 10,0 % |
Logement parisien | 9,6 % |
Foncières cotées | 8,1 % |
OPCI | 7,4 % |
SCPI | 7,1 % |
Assurance-vie en euros | 5,9 % |
Or | 5,6 % |
Obligations | 3,2 % |
Livret A | 3,1 % |
Inflation moyenne | 1,8 % |
Cette hiérarchie illustre la rémunération du risque sur longue période, dans un contexte de désinflation, de recul tendanciel des taux, d’appréciation de l’immobilier et d’abondance de liquidités.
Des performances SCPI sensibles à l’horizon d’investissement
La lecture sur quarante ans ne reflète pas toutes les trajectoires. Le point d’entrée et la durée modifient sensiblement le classement. Les SCPI restent positives sur tous les horizons étudiés, mais leur TRI se modère sur les périodes récentes.
Un TRI de 6,3 % sur 30 ans
Entre le 31 décembre 1995 et le 31 décembre 2025, les foncières cotées dominent avec 11,3 %. Le logement français atteint 9,7 %, devant les actions à 9,4 %, l’or à 8,6 % et le logement parisien à 8,2 %.
Les OPCI ressortent à 6,8 % et les SCPI à 6,3 %. Ces véhicules non cotés devancent l’assurance-vie en euros à 3,9 %, le Livret A à 2,2 %, les obligations à 1,7 % et le monétaire à 1,4 %. L’inflation moyenne est de 1,6 %.
Un TRI de 5,3 % sur 15 ans
Du 31 décembre 2010 au 31 décembre 2025, les actions Green Europe affichent 9,0 %, devant les actions à 8,5 % et l’or à 8,0 %.
Dans l’immobilier, la logistique se distingue avec 7,7 %, portée par l’essor du e-commerce, la transformation des chaînes d’approvisionnement et une demande accrue pour les plateformes logistiques.
Les SCPI s’établissent à 5,3 %, devant les commerces à 4,9 %, le logement français à 4,8 %, les fonds forestiers à 4,7 %, les foncières cotées à 4,5 %, les bureaux à 4,4 % et le logement parisien à 4,2 %.
L’assurance-vie en euros atteint 2,3 %, les OPCI 2,2 %, le Livret A 1,4 % et le monétaire 0,2 %. L’inflation moyenne ressort à 1,6 %, tandis que les obligations affichent -0,7 %.
Un TRI de 3,7 % depuis la rupture de 2020
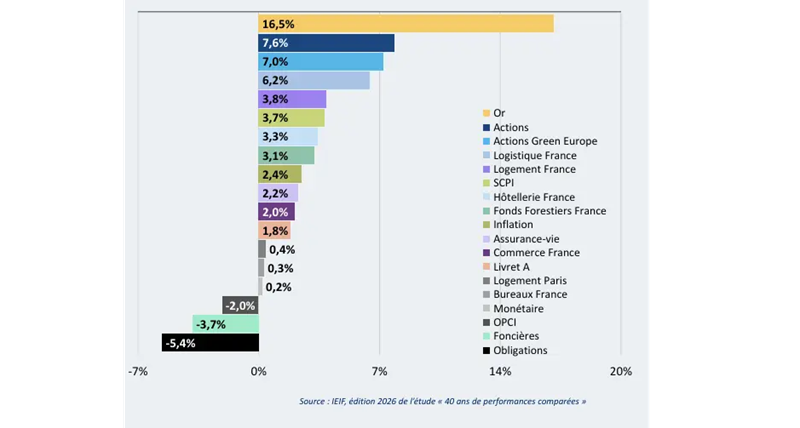
Entre le 31 décembre 2019 et le 31 décembre 2025, l’or mène avec 16,5 %. Les actions enregistrent 7,6 % et les actions Green Europe 7,0 %.
Côté immobilier, la logistique atteint 6,2 %. Le logement français ressort à 3,8 %, devant les SCPI à 3,7 %, l’hôtellerie à 3,3 % et les fonds forestiers à 3,1 %.
L’inflation moyenne s’inscrit à 2,4 %. L’assurance-vie en euros se situe à 2,2 %, les commerces à 2,0 %, le Livret A à 1,8 %, le logement parisien à 0,4 %, les bureaux à 0,3 % et le monétaire à 0,2 %.
Les OPCI affichent -2,0 %, les foncières cotées -3,7 % et les obligations -5,4 %. Cette période concentre les effets conjugués de la crise sanitaire, du choc inflationniste et de la remontée des taux.
Un TRI de 3,2 % sur cinq ans
Du 31 décembre 2020 au 31 décembre 2025, l’or atteint 16,9 %, devant les actions à 10,1 % et les actions Green Europe à 8,7 %.
La logistique demeure le segment immobilier le mieux orienté avec 6,2 %. L’hôtellerie affiche 5,0 %, les foncières cotées 4,2 %, les fonds forestiers 3,4 % et les SCPI 3,2 %. L’inflation moyenne ressort à 2,9 %.
Les commerces signent 2,9 %, le logement français 2,6 %, l’assurance-vie en euros 2,4 %, le Livret A 2,0 % et le monétaire 0,3 %. Les bureaux reculent de -0,4 %, le logement parisien de -1,1 %, les OPCI de -2,1 % et les obligations de -7,7 %.
Période analysée | Horizon | TRI annualisé des SCPI |
|---|---|---|
31 décembre 1985 au 31 décembre 2025 | 40 ans | 7,1 % |
31 décembre 1995 au 31 décembre 2025 | 30 ans | 6,3 % |
31 décembre 2010 au 31 décembre 2025 | 15 ans | 5,3 % |
31 décembre 2019 au 31 décembre 2025 | 6 ans | 3,7 % |
31 décembre 2020 au 31 décembre 2025 | 5 ans | 3,2 % |
Un profil rendement/risque des SCPI distinct de celui des actifs cotés
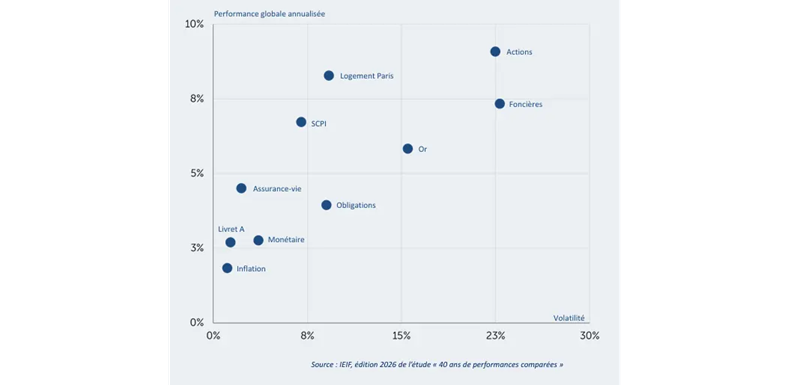
La performance d’un placement doit se lire à l’aune de sa volatilité, c’est-à-dire l’amplitude de ses variations annuelles.
Sur quarante ans, les actions dégagent une performance globale annualisée proche de 9 %, avec une volatilité supérieure à 20 %. Les foncières cotées présentent aussi une volatilité élevée, voisine de celle des actions, pour une performance inférieure.
Le logement parisien et les SCPI offrent un profil plus équilibré. Les SCPI combinent une performance supérieure aux produits de taux à une volatilité plus contenue que celle des actifs cotés.
Nuance importante : la volatilité apparente des actifs immobiliers non cotés est en partie atténuée par leur liquidité moindre et par l’ajustement plus lent des valeurs d’expertise.
Sur quinze ans, les SCPI, les commerces, le logement, les fonds forestiers, les bureaux et le logement parisien affichent des performances positives, globalement au-dessus de l’inflation, avec une volatilité inférieure à celle des actifs cotés. La logistique se singularise par une performance élevée et une volatilité inférieure à celle des actions ou de l’or.
Sur six ans, les écarts se creusent. L’or et les actions gardent de solides performances, au prix d’une volatilité marquée. Les SCPI restent en territoire positif, mais leur performance se rapproche de l’inflation. Les foncières cotées et les obligations conjuguent performance négative et volatilité plus forte.
Les réajustements immobiliers pèsent sur les performances
Le marché immobilier européen a traversé plusieurs phases d’ajustement. La remontée des taux directeurs de la BCE, du milieu de 2022 à fin 2023, a été progressivement intégrée par l’activité et les valorisations en 2024.
Une reprise des volumes et des valeurs s’est esquissée à partir de la mi-2024, avec un fort écart entre actifs prime et actifs secondaires. Les premiers ont mieux résisté, quand les seconds sont restés pénalisés.
En 2025, le relèvement des droits de douane américains a ravivé l’incertitude sur l’investissement et les revenus locatifs, freinant la normalisation des volumes et des valeurs.
En 2026, les tensions énergétiques et géopolitiques ont accru les risques sur l’inflation, la croissance et le financement. La hausse des taux réels et l’incertitude macroéconomique limitent la reprise.
La sensibilité varie selon les segments :
- L’industriel et l’hôtellerie sont plus exposés au ralentissement économique et à la hausse des taux.
- Les commerces et le résidentiel se montrent relativement résilients.
- Les bureaux subissent des contraintes structurelles, avec une attractivité concentrée sur les actifs « hyper prime ».
- À l’échelle européenne, le Nord apparaît plus vulnérable que le Sud.
- La France présente une résilience relative.
L’immobilier demeure le pilier du patrimoine des ménages
À fin 2024, le patrimoine net des ménages français atteint 14 953 milliards d’euros, soit environ 8,2 fois leur revenu disponible net, contre 5,8 années en 2001. Il représente 76,5 % du patrimoine économique national.
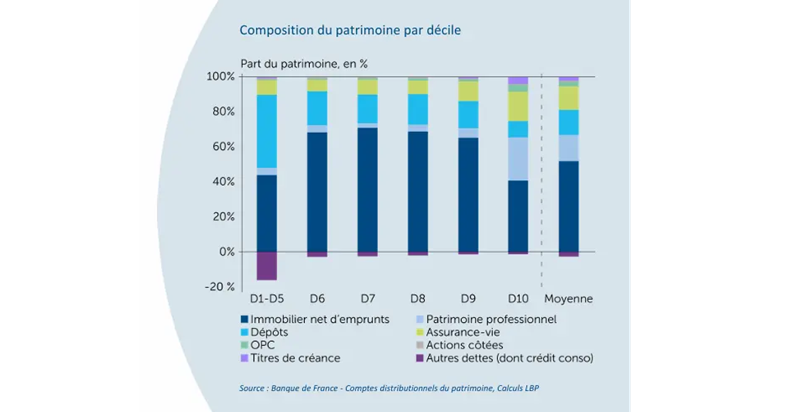
Le patrimoine net moyen s’élève à 427 000 €. L’immobilier net d’emprunts en constitue la première brique avec 227 000 €, soit 52 %. Le patrimoine financier pèse 142 000 € (33 %), et le patrimoine professionnel 68 000 € (15 %).
Le patrimoine net médian ressort à 173 000 €. Les 10 % de ménages les plus aisés détiennent 55 % du total, avec en moyenne 2,3 millions d’euros. Les 50 % les plus modestes en possèdent 5 %, pour 42 000 € en moyenne.
Les profils varient selon les catégories :
- Les ménages des déciles 1 à 5 possèdent un patrimoine financier limité, surtout en dépôts.
- Pour les 10 % les plus modestes, le ratio dette/actifs atteint 140 %.
- Les ménages des déciles 6 à 8 détiennent près de 70 % de leur patrimoine net en immobilier.
- Les déciles 9 et 10 présentent un patrimoine financier plus étoffé et diversifié.
Les 10 % les plus aisés détiennent 87 % des actions cotées, 78 % des OPC et 35 % des dépôts.
Des choix financiers orientés vers sécurité et liquidité
En 2024, les flux de placements financiers ont totalisé 112,8 milliards d’euros. Les produits de taux ont collecté 73,1 milliards, dont 32,7 milliards pour l’assurance-vie en euros.
Les produits actions ont reçu 36,5 milliards, dont 29 milliards au titre de l’assurance-vie en unités de compte. Cette allocation traduit la recherche de sécurité, de liquidité et de visibilité par les ménages.
L’épargne réglementée représente 15 % du patrimoine financier à fin 2024, pour 956 milliards d’euros. Le Livret A atteint 442 milliards et enregistre une collecte nette de 15 milliards auprès des particuliers.
Le Livret d’épargne populaire collecte 5,6 milliards et gagne un million de détenteurs supplémentaires. L’encours du LDDS progresse de 7,6 % à 160 milliards. Celui du PEL recule de 12 %, de 257 à 226 milliards.
La concurrence entre immobilier, placements monétaires et produits de taux s’est donc intensifiée. La liquidité, la visibilité du rendement et la durée d’investissement pèsent davantage dans les arbitrages.
Conclusion
Les SCPI ont livré un TRI positif sur tous les horizons étudiés entre 1985 et 2025. Leur performance annualisée passe de 7,1 % sur quarante ans à 3,2 % sur les cinq dernières années, soulignant l’importance du point d’entrée, de l’horizon de détention et du régime économique traversé.
La comparaison confirme que l’immobilier n’est pas monolithique. Les résultats diffèrent entre logistique, bureaux, commerces, hôtellerie, logement, SCPI, OPCI et foncières cotées, chaque segment réagissant spécifiquement aux taux, au financement, aux usages et aux cycles.
Dans un environnement où les monétaires et les obligataires ont regagné en attractivité, la place des SCPI dans une allocation immobilière se juge au regard de plusieurs critères : performance, volatilité, liquidité, durée de placement et caractéristiques du patrimoine.
L’investissement en parts de SCPI comporte des risques, notamment de perte en capital, de variation des revenus distribués et de liquidité. La valeur des parts et les revenus ne sont pas garantis et peuvent évoluer à la hausse comme à la baisse. Il s’agit d’un placement de long terme et les performances passées ne préjugent pas des performances futures.
À retenir
- Sur 40 ans, les SCPI délivrent un TRI de 7,1 %, au-dessus des produits de taux mais en deçà des actions et du logement parisien.
- Le rendement des SCPI s’est tassé récemment, d’où l’importance d’ajuster l’allocation à l’horizon de placement et au contexte de taux.
- Les SCPI offrent un couple rendement/risque plus équilibré que les actifs cotés, avec une volatilité modérée mais une liquidité moindre.
- L’allocation aux SCPI doit considérer le profil patrimonial global, la capacité d’immobiliser l’épargne et la tolérance au risque.
Sources
- IEIF — « 40 ans de performances comparées (1985-2025) », édition 2026.
- Banque de France — patrimoine économique national, comptes distributionnels et placements financiers des ménages.
- La Banque Postale Études économiques — « Patrimoine des ménages : une répartition très inégale », septembre 2025.
- BCE — comptes distributionnels du patrimoine des ménages.
- Banque de France — Rapport sur l’épargne réglementée, juillet 2025.
- INSEE — données patrimoine, inflation et placements.
- France Assureurs — données sur les fonds en euros.
- AMF/Audirep — Baromètre de l’épargne 2025.
- MSCI — performances de l’immobilier direct.
- Euronext — indices actions et Actions Green Europe.
Conseil d’expert
Dans une allocation patrimoniale, j’emploie les SCPI comme brique de diversification plutôt que comme noyau central. Pour un investisseur particulier, calibrez l’exposition en fonction d’un horizon de 8 à 12 ans, de la situation fiscale et du reste du patrimoine (résidence principale, assurance-vie, liquidités). Avant d’arbitrer un bien en direct ou un fonds en euros vers des SCPI, comparez systématiquement le couple rendement/risque net de frais et la liquidité, et privilégiez des véhicules diversifiés par typologie, géographie et société de gestion.